Livret A à 1,7 % : ce qui change vraiment pour votre épargne
Le Livret A remonte à 1,7 % depuis le 1er août 2026, une hausse de 0,2 point. Le LEP reste à 2,5 % alors que la formule aurait donné 2,2 %. Voici ce que ces taux signifient concrètement sur votre épargne.
La réponse courte
Le taux du Livret A est passé de 1,5 % à 1,7 % le 1er août 2026. Le LEP, lui, reste à 2,5 %. Ces deux taux s’appliquent jusqu’au 31 janvier 2027.
La hausse du Livret A est réelle mais modeste : 0,2 point. Sur un livret au plafond de 22 950 €, elle représente environ 46 € de revenus supplémentaires par an.
Le détail le plus important pour les épargnants est ailleurs : le LEP n’aurait pas dû bouger. La formule légale donnait 2,2 %. Le gouverneur de la Banque de France a proposé de le maintenir à 2,5 %, et le ministre de l’Économie a suivi.
Comment le taux est fixé
Le taux du Livret A n’est pas choisi par la banque qui vous le propose. Il est calculé deux fois par an par la Banque de France selon une formule légale, puis proposé au ministre de l’Économie, de la Finances et de la Souveraineté industrielle, énergétique et numérique, qui arrête le taux définitif.
La formule combine deux grandeurs :
- la moyenne semestrielle de l’indice des prix à la consommation hors tabac, en glissement annuel ;
- la moyenne du taux court terme de la zone euro, l’€STR, sur la même période.
Pour la période de janvier à juin 2026, la Banque de France a retenu une moyenne semestrielle de l’IPC hors tabac à 1,52 % et un €STR moyen à 1,95 %. Le taux ressortant de la formule s’établit alors à 1,7 %.
C’est ce taux que le ministre a retenu, en hausse de 0,2 point par rapport au 1,5 % en vigueur depuis le 1er février 2026. Il reste supérieur à la moyenne d’inflation observée sur les six derniers mois.
Le LEP : une décision, pas un calcul
Le LEP suit la même mécanique de révision semestrielle, avec une contrainte supplémentaire : son taux doit rester au moins 0,5 point au-dessus de celui du Livret A. L’écart est ici de 0,8 point, soit plus large que ce minimum.
Sur la même période, l’application de la formule aurait conduit à un taux de 2,2 %, soit une baisse de 0,3 point par rapport aux 2,5 % en vigueur.
La Banque de France a proposé de maintenir 2,5 %, au motif que les mesures de soutien prises en faveur de ce livret ont fonctionné : plus de 12 millions de personnes détiennent un LEP, contre 7 millions en 2020. Le ministre a retenu cette proposition.
Concrètement, si vous êtes éligible, votre LEP ne perd rien alors même que le Livret A augmente. Il s’agit d’un choix politique explicite en faveur des ménages aux revenus modestes, et non d’un effet mécanique de la formule.
Les autres taux réglementés
Un arrêté du 28 juillet 2026 fixe les autres produits d’épargne réglementée pour la période du 1er août 2026 au 31 janvier 2027 :
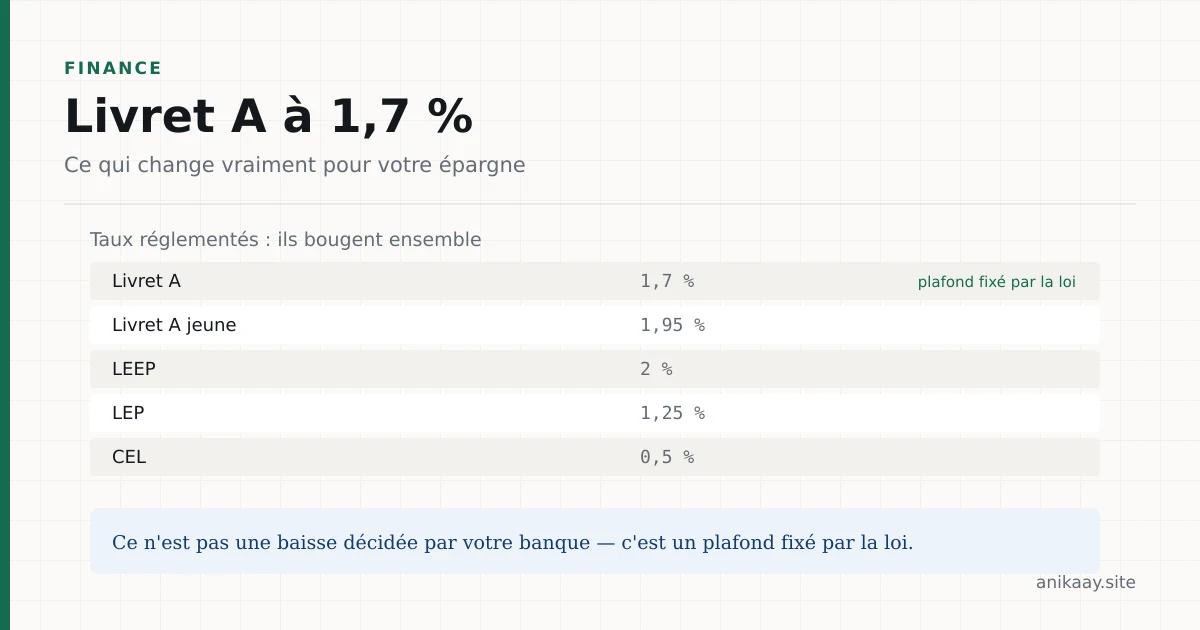
| Placement | Taux au 1er août 2026 |
|---|---|
| Livret A | 1,7 % |
| LEP | 2,5 % |
| LDDS | 1,7 % |
| Compte épargne logement (CEL) | 1,25 % |
| Livret jeune | 1,7 % minimum |
Le LDDS (Livret de développement durable et solidaire) est intégralement aligné sur le Livret A : son taux suit celui du Livret A, et il obéit aux mêmes règles de plafond.
Le livret jeune est fixé librement par chaque banque, avec un plancher : sa rémunération ne peut pas être inférieure à celle du Livret A. En pratique, la plupart des banques propose exactement 1,7 %.
Le CEL reste le placement le moins rémunéré de la liste, à 1,25 %.
Ce que cela change sur une année
Sur un livret au plafond, en supposant que le taux reste à 1,7 % sur l’année :
- Livret A à 22 950 € : 22 950 × 1,7 %, soit environ 390 € d’intérêts. À 1,5 %, cela aurait donné environ 344 €. L’écart est d’environ 46 €.
- LEP au plafond de 10 000 € : 10 000 × 2,5 %, soit 250 €.
Le LEP rapporte davantage au regard de l’euro par euro, mais son plafond est bien plus bas et il est soumis à des conditions de ressources. Les deux placements sont défiscalisés.
Deux confusions fréquentes
« Le Livret A est défiscalisé, donc tout doit y aller. » La défiscalisation est réelle, mais un Livret A au plafond ne rapporte qu’environ 390 € par an. Au-delà des plafonds réglementés, un compte à terme long peut offrir un taux supérieur — au prix de la disponibilité des fonds et d’un placement en capital qui n’est pas garanti.
« Une hausse de 0,2 point va changer la donne. » Sur un livret intermédiaire, l’effet est marginal. Le taux reste sous les 2 %, dans un contexte où l’inflation demeure positive.
Ce qui vient ensuite
Le prochain calcul aura lieu en janvier 2027, pour une application au 1er février 2027. Il reposera sur les moyennes de l’IPC hors tabac et de l’€STR observées de juillet à décembre 2026. Aucune tendance n’est annoncée à ce jour pour cet ajustement.
Si l’inflation et l’€STR reculent, le Livret A pourrait à nouveau baisser. La formule prévoit un plancher de 0,5 %.
Sources
Topics
Frequently asked questions
Quel est le taux du Livret A en octobre 2026 ?
Le taux du Livret A est de 1,7 % depuis le 1er août 2026. Il était de 1,5 % entre le 1er février et le 31 juillet 2026 : la hausse représente donc 0,2 point. Les intérêts sont calculés par quinzaine et capitalisés au 31 décembre de chaque année.
Quel est le taux du LEP en octobre 2026 ?
Le Livret d'épargne populaire reste rémunéré à 2,5 % depuis le 1er août 2026, sans changement. La formule de calcul réglementaire aurait donné 2,2 %, mais le gouverneur de la Banque de France a proposé de maintenir 2,5 % et le ministre de l'Économie a suivi cette préconisation. L'écart avec le Livret A est ainsi de 0,8 point.
Quand le taux du Livret A change-t-il à nouveau ?
Deux fois par an, en principe au 1er février et au 1er août. La Banque de France calcule le taux selon une formule légale fondée sur l'inflation hors tabac et sur le taux court terme de la zone euro (l'€STR), puis propose une recommandation au ministre de l'Économie, qui fixe le taux définitif. Le taux actuel s'applique jusqu'au 31 janvier 2027.
Les intérêts du Livret A sont-ils imposables ?
Non. Le Livret A est défiscalisé : les intérêts sont nets d'impôts sur le revenu et de prélèvements sociaux, notamment la CSG et la CRDS. C'est un avantage propre à ce placement réglementé, dont ne bénéficient pas les livrets bancaires classiques.
Quel plafond peut-on déposer sur un Livret A ?
Le plafond du Livret A est de 22 950 euros par personne. Lorsque ce plafond est atteint, aucun nouveau versement n'est possible. Les intérêts crédités chaque année continuent en revanche d'être ajoutés au compte, même au-delà du plafond, sans limitation, tant que le livret reste ouvert.
Et le plafond du LEP ?
Le plafond des versements sur un LEP est de 10 000 euros. Le décret du 28 septembre 2023 a précisé que, comme pour le Livret A, la capitalisation des intérêts compte dans l'atteinte du plafond : si les intérêts font passer votre solde à 10 000 euros ou plus, tout nouveau versement devient impossible. Un LEP peut être cumulé avec un Livret A ou un LDDS.
Faut-il changer de banque pour profiter de la hausse ?
Non. Le taux est fixé nationalement et s'applique à tous les Livret A, quelle que soit la banque qui le détient. La seule variable est le placement dans la limite des plafonds réglementaires.
Sources and references
- Le Gouverneur de la Banque de France propose de relever le taux du Livret A à 1,7 % et de maintenir celui du LEP à 2,5 % — Banque de France, accessed 2026-10-02
- Épargne réglementée : le Livret A passe à 1,7 % et le LEP se maintient à 2,5 % à compter du 1er août 2026 — Ministère de l'Économie, des Finances et de la Souveraineté industrielle, énergétique et numérique, accessed 2026-10-02
- Épargne réglementée — Livret A et LEP : quelle évolution des taux de rémunération à compter du 1er août 2026 ? — Service-Public.fr, accessed 2026-10-02
- Tout savoir sur les produits d'épargne — Ministère de l'Économie, des Finances et de la Souveraineté industrielle, énergétique et numérique, accessed 2026-10-02
- Taux de rémunération des dépôts bancaires — 2026-08 — Banque de France, accessed 2026-10-02